Skip to content

第009期-别看他怎么说,要看他怎么做 ​

机械之手指向夜空烟花

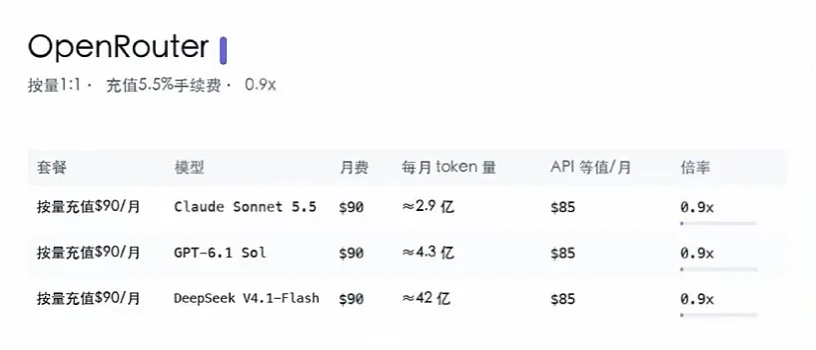
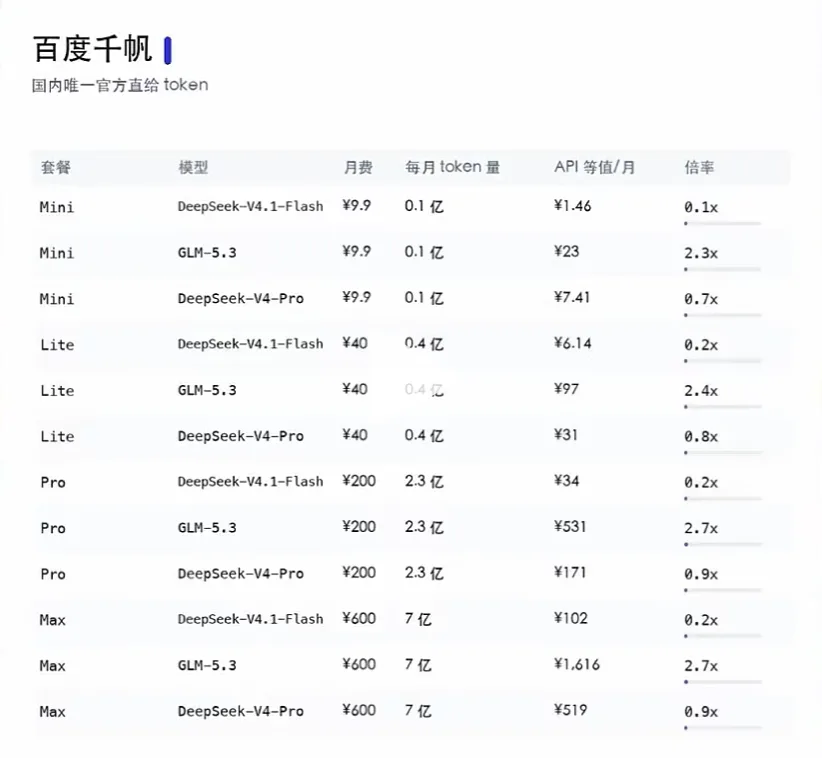
单双边机制/流动性不同引发的折损是必须要被考虑的

看烟花!!! ​

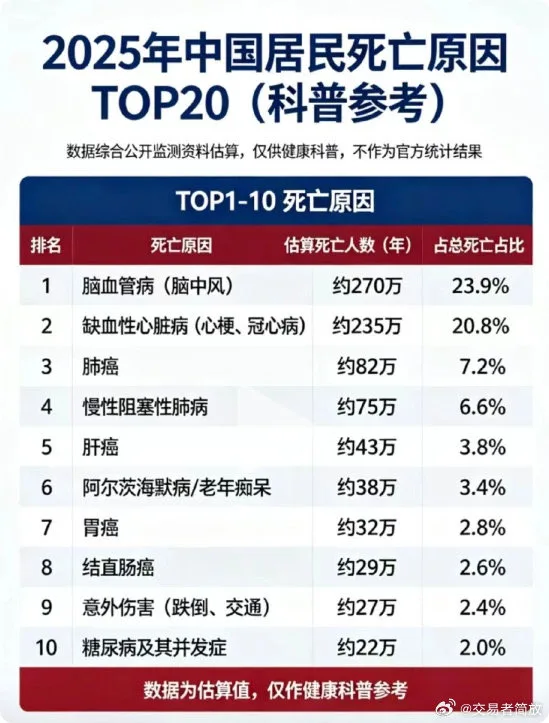
2025年中国居民死亡原因TOP20

2025年中国居民死亡原因TOP20

中国没有和美国 CDC、日本厚生劳动省完全同口径的公开表。美日是全人口死亡登记,按年公布每种死因的死亡人数;中国官方对应渠道是国家卫健委《中国卫生健康统计年鉴》和中国疾控中心《中国死因监测数据集》,来自全国死因监测点,公开到死因构成和死亡率,不公布全国每种死因的绝对死亡人数。目前能对上的最新完整年是 2021年。

2021年全国死亡人口1014万(国家统计局)。监测粗死亡率709.76/10万。中国疾控中心根据该数据集写明:心脏病是首位死因,占25%以上,癌症、脑血管病紧随其后,前三位超过70%。

中国官方死因顺位(2021,大类,与美日同一套排法) ​

排名死因粗死亡率(/10万)占死亡比例
1心脏病180.6325.5%
2恶性肿瘤(全部癌症)164.2023.1%
3脑血管病163.4023.0%
4呼吸系统疾病61.558.7%
5伤害46.906.6%
6内分泌、营养和代谢疾病22.143.1%
7消化系统疾病15.792.2%

男性第一是恶性肿瘤,女性第一是心脏病。城乡分开看(《中国卫生健康统计年鉴2022》):城市心脏病、恶性肿瘤、脑血管病合计占71.96%,心脏病首次升到第一,死亡率165.4/10万;农村也是心脏病第一,脑血管病第二(占农村死亡23.6%),恶性肿瘤第三。心血管病占农村死亡49.0%、城市死亡47.4%。

同一数据集里的单病种前十是:脑血管病、缺血性心脏病、肺癌、慢阻肺、高血压及并发症、肝癌、糖尿病、胃癌、结直肠癌、食管癌。按全死因粗死亡率折算,脑血管病约23.0%,缺血性心脏病约20.2%,肺癌约6.8%,慢阻肺约6.5%。这和你那张2025估算图的前四名顺序一致,图里的绝对人数不能当成官方数。

三国按同一大类重排 ​

排名中国(2021,死因监测)美国(2024,CDC)日本(2024,厚生劳动省)
1心脏病,25.5%心脏病,22.2%(约68.3万)全部癌症,23.9%(约38.4万)
2全部癌症,23.1%全部癌症,20.2%(约62.0万)心疾患,14.1%(约22.6万)
3脑血管病,23.0%意外伤害,6.4%(约19.7万)老衰,12.9%(约20.7万)
4呼吸系统疾病,8.7%脑卒中,5.4%(约16.7万)脑血管病,6.4%(约10.3万)
5伤害,6.6%慢性下呼吸道疾病,4.7%(约14.6万)肺炎,5.0%(约8.0万)
6内分泌代谢,3.1%阿尔茨海默病,3.8%(约11.6万)误吸性肺炎,4.0%(约6.4万)
7消化系统,2.2%糖尿病,3.1%(约9.4万)意外事故,2.8%(约4.6万)

用官方口径后,中国第一是心脏病,不是那张图里的脑卒中。图把心脏病拆成缺血性心脏病,又把脑卒中单列,所以脑卒中看起来排第一;监测里的“心脏病”比“缺血性心脏病”范围更大,两者几乎并列,合计约占死亡一半。美国脑卒中只有5.4%,日本6.4%。日本独有的老衰、误吸性肺炎,中国这套大类表里不单列。
目前的 AI 有泡沫吗? A16z 在最新报告给出了他们的观点

目前的 AI 有泡沫吗? A16z 在最新报告给出了他们的观点

站在反方立场,拆解 a16z 报告(及帖子中所列 9 条论据)的核心不是去否定其引用的表层数据,而是对其底层的逻辑前提、推导假设与统计口径进行解构与证伪。

这份报告的核心论证在反方视角下存在以下几个根本性的逻辑漏洞与脆弱假设:


1. 将“资本闭环内卷”假设为“真实外部创造” ​

  • 反方剖析:报告以“AI 公司拿走 86% VC 资金”、“头部模型收入突破历史”作为健康指标。这在逻辑上犯了循环论证(Circular Financing)的错误。
  • 潜在假设的漏洞:这一推导暗含的假设是“大厂与独角兽的收入来自实体经济的采购”。但现实中,当前收入暴增很大一部分来自产业链内部互换与资本回流:云厂商/芯片巨头向初创公司注资 → 初创公司将资金回流购买算力和 API 额度 → 算力云确认高增长收入。这种封闭系统的流动性自嗨在电信泡沫时期(如跨电信服务商互买光纤带宽)极为典型。

2. 将“静态估值与预期盈利”假设为“基本面安全垫” ​

  • 反方剖析:报告指出“科技股市盈率(P/E)下降了 20%,NVDA 预期市盈率仅 19 倍,因此不是泡沫”。
  • 潜在假设的漏洞:该论点建立在“分母(预期盈利 E)具有可持续性甚至持续高增”的静态假设之上。周期的本质是:在盈利顶峰时,顺周期资产的动态 P/E 看起来往往最便宜。如果下游企业资本开支在 1-2 年内无法收回成本而选择削减算力采购,分母的断崖式下滑会瞬间让原本“看似合理”的估值倍数暴增为不可承受的高估值。

3. 将“产能与供应链挤兑”假设为“终端真实需求旺盛” ​

  • 反方剖析:报告提出“先进封装交期超 52 周、燃气轮机排到 2031 年,因此供不应求绝非泡沫”。
  • 潜在假设的漏洞:这把“供应链长周期的牛鞭效应(Bullwhip Effect)与恐慌性超额预订”误认为了“终端消费的自然需求”。在任何重资产周期(如航运、存储芯片、半导体代工)见顶时,由于各家均在为防范断供而恐慌性囤货并过度下定远期订单,供给瓶颈往往在峰值时最严重。一旦终端实际落地不及预期,取消订单的踩踏会导致“交付周期瞬间雪崩”。

4. 偷换概念:将“用量暴增(Activity)”等同于“价值沉淀与支付意愿(Value)” ​

  • 反方剖析:报告提出“Top 10% 企业 Token 用量涨了 17 倍、员工 Skills 普及率高,证明商业价值巨大”。
  • 潜在假设的漏洞:这是典型的“活动度(Activity)替代经济价值(Economic ROI)”的误导性假设:
  • 边际成本不对称:Token 消耗和插件调用激增,很多时候是因为底层模型幻觉重、逻辑推理需要长链(CoT)及 Multi-Agent 反复试错而产生的冗余计算损耗,并不直接等同于产出价值倍增。
  • 缺乏定价权验证:很多试水性用量增长是因为大厂在早期提供了补贴、捆绑包(Bundled License)或极低的 Token 价格。一旦模型提供商为了打平巨额算力投入而大幅提价,企业是否依然维持如此庞大的调用量?用量繁荣掩盖了需求价格弹性的未知性。

5. 将“前期沉没资本(Capex)”美化为“实体外溢效益” ​

  • 反方剖析:报告指出“每 100 美元 Capex 中有 50 美元外溢到电力、土建并创造技工就业,因此拉动了实体经济”。
  • 潜在假设的漏洞:资本开支(Capex)在经济学定义里是“成本”,而非“社会效益”。历史上的每一场泡沫(包括 19 世纪运河热、英国铁路狂热)都在早期雇佣了大量工人、极大地刺激了钢铁与煤炭需求。如果这 1.7% GDP 的基础设施无法在未来转化为全要素生产率(TFP)的提升,这些沉没在电网和数据中心的资产就会变成巨大的资本浪费与产能过剩,短期对要素的哄抢反而挤占了实体经济其他部门的资源。

6. 一级市场独角兽“快速催熟”掩盖了“退出流动性真空” ​

  • 反方剖析:报告以“独角兽更年轻(中位年龄降至 4.4 年)、新增 ARR 极高”论证初创生态健康。
  • 潜在假设的漏洞:
  • 资本集中的反向脆弱性:报告自己也承认“2026 上半年 VC 退出总额 2.19 万亿几乎全靠 SpaceX 一家”、“前 1% 退出拿走 84%”。这恰恰推翻了初创生态健康的假设——这说明整个一级市场在 AI 上的大规模押注,目前不仅缺乏多维度的退出通道,而且资产流动性呈现极端的幂律孤岛。
  • “高速 ARR”的质量存疑:在缺乏网络效应和长期客户转换成本(Switching Cost)的情况下,AI 应用的早期高 ARR 往往具有极高的流失波动性,快速催熟的独角兽在面临开源模型平替或巨头降维打击时,脆弱性远高于传统 SaaS。

总结 ​

a16z 论证的本质,是在用“基础设施端的供给瓶颈”和“资本开支链条上的内部循环”,来替代“终端客户生产力爆发带来的自由现金流”作为判断依据。

如果终端企业客户无法建立可持续、可量化的投入产出比(ROI),整个产业链从下游向上游传导的收入断流只是时间问题。用“算力短缺”来证明“没有泡沫”,正如当年用“光纤敷设来不及”来证明“互联网无泡沫”一样,都犯了倒果为因的逻辑归因错误。

从黄牛联想到渠道联想到茅台经销商

市场一直把经销商的批发价作为茅台业绩的空间来判断。
经销商在茅台产业链中真的只是躺着赚钱的节点么?
他们真的只是寄生虫么?
就像演唱会的黄牛票,没有黄牛,他们的票能卖到那么贵么?


经销商绝不是简单的“寄生虫”,演唱会黄牛与茅台经销商在商业本质上也存在根本维度的错位。

用“黄牛”来比喻经销商,只看到了批零价差存在时的利润套利表象,却忽略了两者在风险承担、信用背书、蓄水缓冲与利益共同体上的根本差异。


1. 演唱会黄牛 vs. 茅台传统经销商的本质区别 ​

  • 资本承诺与风险对称性:
    黄牛是游击队,看涨即囤、看跌即撤,不承担艺人宣发成本,也不承担艺人塌房或过气后的保底包销义务。而传统大经销商与酒厂是“长协买断制”:上行期赚价差,下行期用自有资金硬抗库存。
  • 信用与真伪隔离:
    高端白酒具有强烈的“次品驱逐良品(柠檬市场)”特征。茅台的专卖店体系在过去二十年里,承担的是地方圈层信任节点。企业主、高净值人群愿意高溢价买酒,本质上购买了“地方核心经销商用身家性命与资质背书的保真性”。

2. 经销商在茅台商业帝国中的四大核心职能 ​

① 穿越周期的“资产负债表蓄水池” ​

市场往往在顺周期时认为“茅台不愁卖,直营能吞下所有利润”。但在白酒行业下行周期(如 2012–2015 年三公消费限制时期,飞天茅台一批价跌破 800 元出厂价):

  • 蓄水垫资:经销商凭借过去积累的丰厚利润,通过银行授信与沉淀资本,在批价倒挂时依然按计划向酒厂打款提货。
  • 隔离厂端报表波动:这使得茅台酒厂的资产负债表与现金流未受终端需求暴跌的毁灭性冲击,将终端波动的压力分摊吸收在渠道蓄水池中。
② 深度扎根的“政商消费圈层网络” ​

高端白酒不是标准日化品,其购买场景大量集中于政商宴请、私域送礼与高端圈层互通。

  • 大经销商大多是各省市具备极强政商资源和地方实力的商贾,其自身就是核心消费群体的组织者与粘合剂。
  • 酒厂自建的直营店或电商平台,能做到“货物流通”,却很难穿透私域社交关系网络去建立深度维护机制。
③ 假货治理与最后一公里履约 ​
  • 白酒的高货值决定了其极易滋生假冒伪劣。大区域经销商网络构成了防伪鉴真与合法分销的物理堡垒。
  • 厂端直接对接数以亿计的全国散客,其合规成本、仓储物流损耗、防伪追溯与客诉处理成本将呈指数级上升。
④ 沉淀金融属性的“做市商” ​

茅台不同于普通快消品,它兼具消费品与金融收藏品属性。

  • 遍布全国的经销商网络、名烟名酒店、调货商,实际上组成了一个自发撮合的“场外二级市场交易所(OTC Market)”。
  • 他们日常报价、回收老酒、转售现货、仓储陈化,承担了做市商(Market Maker)的角色。茅台的“越陈越香、越放越值钱”的金融共识,离不开渠道商真金白银建仓、囤货沉淀出的流通流动性。

3. 为什么“批发价空间论”会产生“寄生虫”的错觉? ​

市场往往将 批零溢价 = 茅台留给渠道的免费利润,推论出“如果全部收归直营或提价,这些利润全归酒厂”。这种静态测算忽略了动态博弈:

维度传统经销商渠道全面直营/公域电商化
渠道杠杆渠道用自有资本撬动全国铺货与囤货酒厂需自行承担巨大的营运资金与自建物流网点成本
下行风险渠道先扛亏损与库存(缓冲期 1–2 年)需求一旦疲软,立即传导为酒厂库存激增与业绩失速
价格锚点依靠渠道饥饿调节与做市形成“高溢价神话”价格完全透明裸露,失去炒作蓄水层,金融属性易迅速消解

酒厂近年来推行“直销化”(i茅台、商超招商、企业直供),其目的是回收过度的渠道超额利润并增强终端价格话语权,而不是彻底消灭经销商。若完全拔除经销商这一生态缓冲层,茅台就会从一个拥有“自我做市与蓄水机制的高壁垒奢侈品”,退化为一个完全赤裸面对宏观消费周期的普通消费品公司。

国庆电影票房以 11.65 亿收官,创十三年来新低

放7天假,都不去电影院。
不仅仅是票房低,更意味着线下消费的低迷。
不去逛商场了,不去约会吃饭了。
这是大环境引发的连锁反应。恶性循环都结果是好电影出不来,更没人去看电影。
也许真要等AI电影成熟,成本降低到一个量级,电影行业出现新业态才会转暖。
短期不要去碰电影赛道

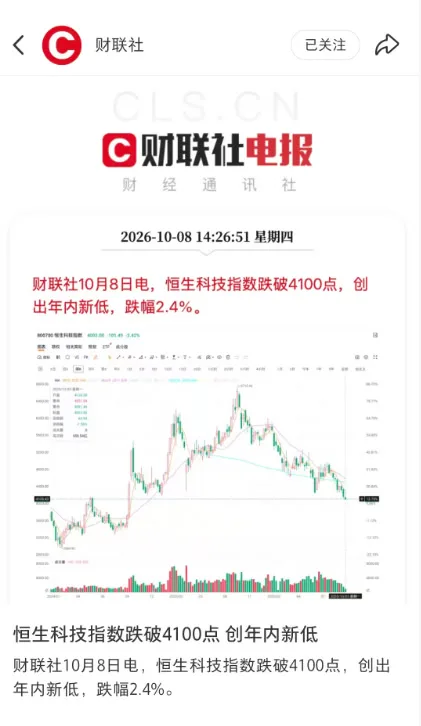
财联社10月8日电,恒生科技指数跌破4100点,创出年内新低,跌幅2.4%

财联社10月8日电,恒生科技指数跌破4100点,创出年内新低,跌幅2.4%

恒生科技真难

恒瑞医药利好不断,但股价拉了

最近一段时间的利好
2026年9月1日至10月8日,恒瑞医药(600276.SH / 01276.HK)的主要利好集中在出海授权、新适应症获批和海外申报受理。最大催化是9月29日与诺和诺德的减重药授权。

1. 与诺和诺德达成最高26亿美元授权(9月29日) ​

公司公告,将自主研发的GLP-1/GIP双受体激动剂HRS-1596有偿许可给诺和诺德。诺和获得大中华区(中国大陆、香港、澳门、台湾)以外的全球开发、生产和商业化独家权利,恒瑞保留大中华区全部权益。

  • 潜在总交易额最高26亿美元:3亿美元首付款 + 最高23亿美元开发、注册、商业化里程碑付款,另按授权区域净销售额收取销售提成。
  • HRS-1596有望实现每周一次口服,适应症方向为肥胖、2型糖尿病及其他代谢病;已在中国获准开展体重管理和2型糖尿病的I期临床,整体仍处早期。
  • 预计2026年第四季度完成交割(需满足美国反垄断等惯例条件)。花旗预计首付款在四季度支付,收入可能在2026年四季度或2027年一季度确认。
  • 市场反应:A股9月29日收涨约2.6%,报45.62元,市值一度突破3000亿元;港股当日午后一度涨超5%。9月30日港股盘中涨超10%,高见约50.20港元。

这是继2026年5月与BMS达成平台化合作(潜在总交易额约152亿美元,含6亿美元首付款,协议7月生效,市场预期三季度到账)之后,又一次大额License-out,被机构解读为创新平台BD常态化的印证。

2. 海曲泊帕新适应症获批,全球首个CTIT适应症TPO-RA(9月10–11日) ​

国家药监局批准1类创新药恒曲(海曲泊帕乙醇胺片)新增两项适应症:

  • 实体瘤化疗为主的抗肿瘤治疗所致血小板减少症(CTIT)成人患者——公司称其为CTIT领域全球首个获批的口服TPO-RA。关键研究中连续给药组治疗应答率75.7%,显著优于对照组39.4%。
  • 既往对糖皮质激素、免疫球蛋白等治疗反应不佳的慢性原发ITP、≥6岁儿童患者。

该产品此前已有成人ITP、重型再障等适应症,口服剂型有利于长期管理。

3. 氟唑帕利胶囊欧盟上市申请获EMA受理(10月8日) ​

EMA正式确认并受理氟唑帕利胶囊上市许可申请,这是公司第二款自主研发创新药向欧盟递交上市申请(此前瑞维鲁胺片已于2026年6月获EMA受理,为首款)。申报基于FUZUPRO III期研究,用于转移性去势抵抗性前列腺癌,影像学无进展生存期24.8个月对19.9个月,HR=0.71。

4. 临床批件与学术数据 ​

  • 9月15日前后:注射用瑞卡西单抗获批开展III期,用于颅内动脉粥样硬化性狭窄成人患者、降低卒中复发风险(该药已于2025年获批降脂适应症);1类新药HRS-4139片获批开展中重度斑块状银屑病临床。
  • 9月下旬:2026 ESMO(10月23–27日,马德里)入选70余项肿瘤研究成果,涉及23款创新药,含优选口头报告和快速口头报告,覆盖食管、胃、肝、肺、乳腺、前列腺等多个瘤种。
  • 10月7日:摩根大通维持“增持”,指出公司在欧洲皮肤病与性病学会(EADV)公布银屑病、结节性痒疹、斑秃等免疫学数据,认为其正建立生物制剂和口服免疫学能力;预计明年至少4款免疫学管线获批,核心项目SHR-1139或于年内启动中、全球III期。

5. 机构观点与股东回报 ​

  • 9月18日:浙商证券维持“买入”,认为非肿瘤创新药放量弥补成熟肿瘤品种和仿制药下滑,并看好BMS合作及国际化。
  • 9月30日:花旗将H股目标价由119港元上调至120港元、A股由109元上调至111元,维持重点推荐,认为诺和交易印证GLP-1/GIP平台价值,且保留中国权益的结构有利。
  • 9月30日:中金维持2026/2027年归母净利润预测93.4亿元/102.3亿元,目标价62.75元,跑赢行业。
  • 回购:截至10月8日披露,9月已回购A股58.5万股,耗资约2587.59万元,拟作库存股。

上半年基本面可作背景:2026年上半年营收154.56亿元(同比-1.94%),归母净利润44.65亿元(同比+0.34%);创新药销售88.09亿元,占药品销售收入约63%。对外许可上半年已确认相关收入约14.22亿元。

需要注意的边界:诺和这笔交易里,确定金额主要是3亿美元首付款,其余里程碑和销售提成取决于后续临床、注册和商业化,HRS-1596仍处早期;欧盟申报受理不等于获批。以上为公开信息整理,不构成投资建议。

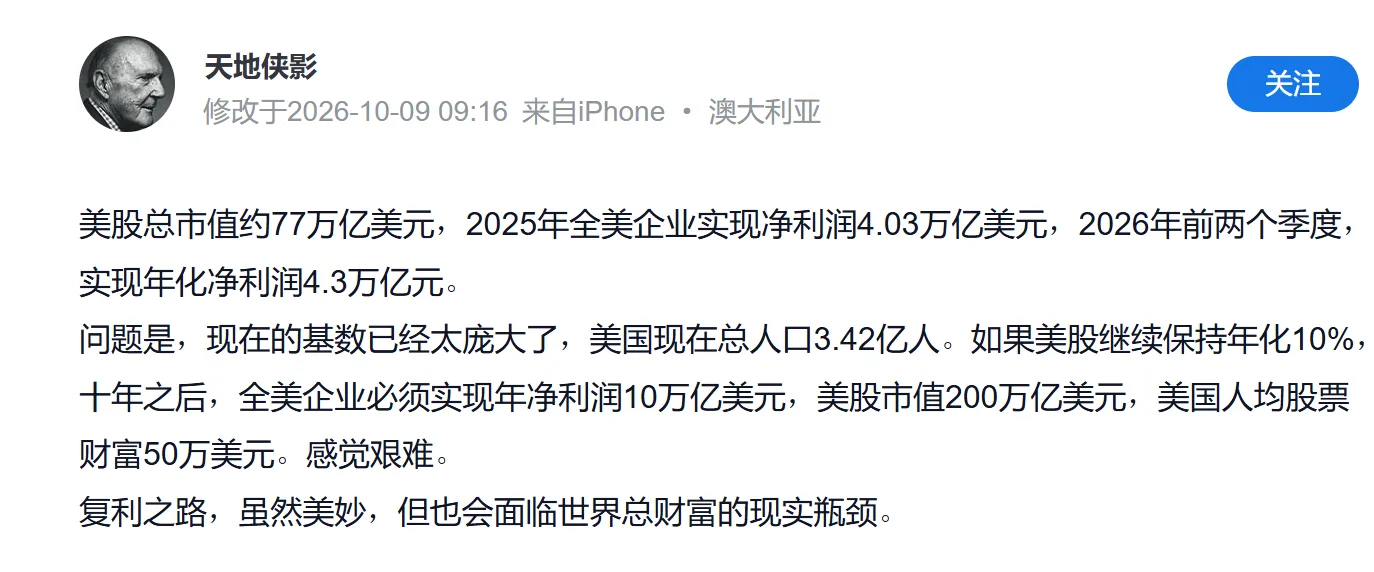
美股的年化折现率还能维持10%多久呢?

美股的年化折现率还能维持10%多久呢?

美股是世界性的股市,这也就意味着,美股的增涨天花板不是以美国为上限,而是以世界为上限。
但这里永续增长别说维持10%,维持2%都是非常艰难的事情。
所以,这样的增涨叙事还可以维持多久呢?

办法总比问题多

办法总比问题多

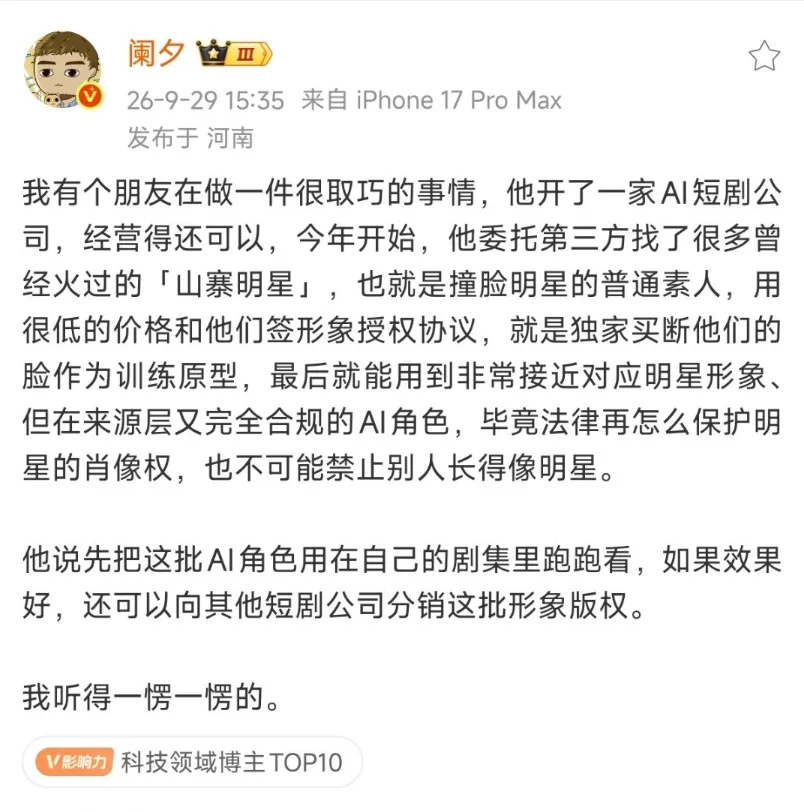
版权没办法阻挡AI

个人笔记分享 · 非投资建议,据此决策风险自负

闽ICP备2026032381号-1闽公网安备35018302000421号